Investissement
Maroc–Algérie : pourquoi Rabat attire davantage d’investissements internationaux qu’Alger
IDE, industrie, ports et réformes : les données qui expliquent l’avantage marocain, sans nier les atouts énergétiques et industriels algériens.
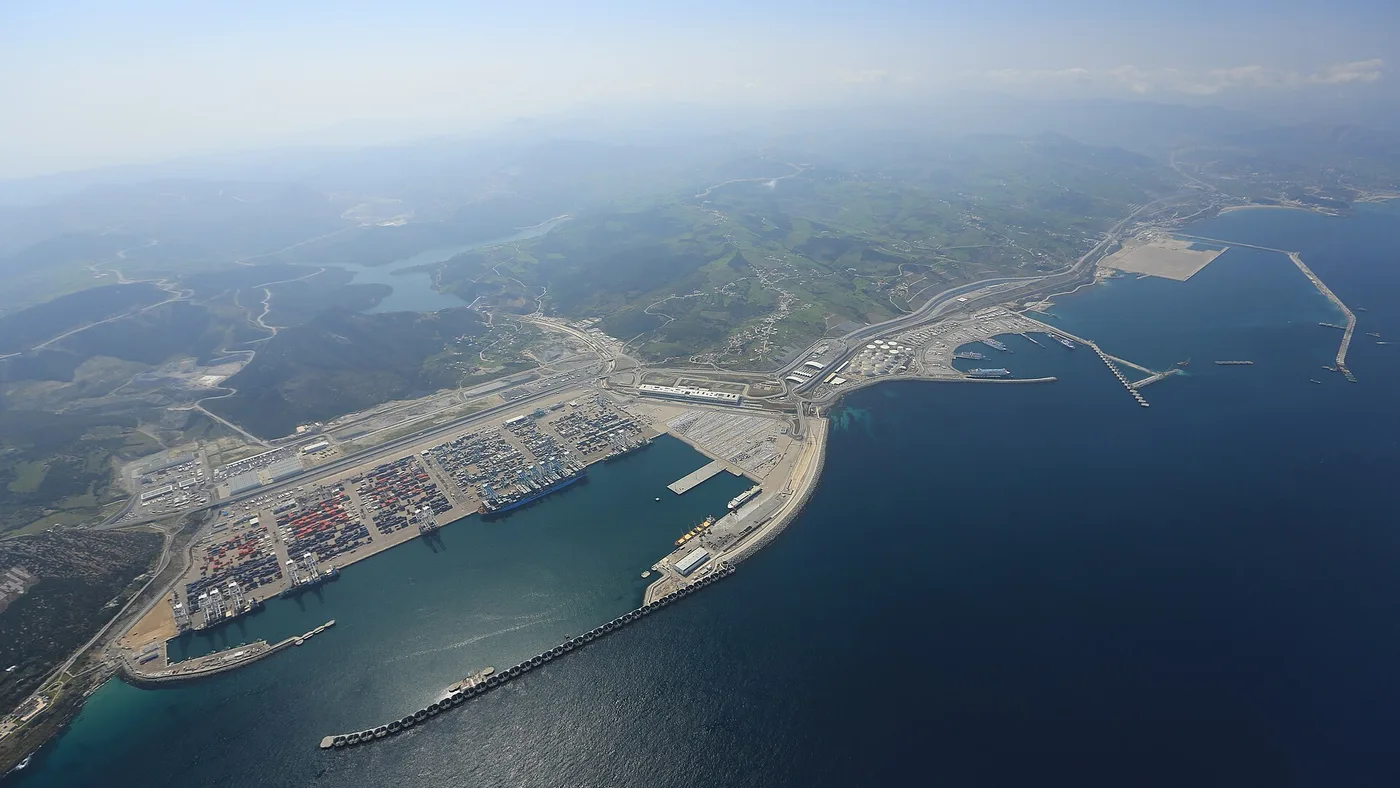

En 2024, le Maroc a reçu davantage d’IDE entrants et disposait d’un stock d’investissement étranger nettement supérieur à celui de l’Algérie. Son avantage est surtout visible dans les filières exportatrices diversifiées. L’Algérie conserve toutefois des atouts puissants dans l’énergie, les minerais, la taille du marché et certains projets industriels.
Les derniers chiffres d’IDE
Les fiches pays du Rapport sur l’investissement dans le monde 2025 de la CNUCED donnent une comparaison homogène. En 2024, les entrées d’IDE ont atteint 1,639 milliard de dollars au Maroc, contre 1,439 milliard en Algérie. Le Maroc progressait de 55,4 % sur un an, l’Algérie de 18,3 %. Les flux restent volatils : en 2022, le Maroc avait reçu 2,260 milliards, tandis que l’Algérie n’en recevait que 255 millions.
Le stock d’IDE — l’accumulation des investissements antérieurs — creuse davantage l’écart : 61,493 milliards de dollars au Maroc, soit 39,6 % du PIB, contre 38,299 milliards en Algérie, soit 14,5 % du PIB. Les projets greenfield annoncés en 2024 représentaient 7,291 milliards au Maroc et 452 millions en Algérie. Une annonce n’est pas un investissement réalisé : elle mesure l’intention, pas l’argent effectivement injecté.
Tableau comparatif
| Critère | Maroc | Algérie | Avantage observé | Source |
|---|---|---|---|---|
| IDE entrants 2024 | 1,639 Md$ | 1,439 Md$ | Maroc | CNUCED |
| Stock d’IDE 2024 | 61,493 Md$ | 38,299 Md$ | Maroc | CNUCED |
| Stock d’IDE / PIB | 39,6 % | 14,5 % | Maroc | CNUCED |
| Greenfield annoncé 2024 | 7,291 Md$ | 0,452 Md$ | Maroc, annonces | CNUCED |
| Ressources hydrocarbures | Importateur net d’énergie | Grand producteur de gaz et pétrole | Algérie | AIE |
Pourquoi le Maroc attire des projets plus diversifiés
Des écosystèmes industriels déjà connectés aux clients
Le Maroc a construit des chaînes automobiles autour de Tanger et Kénitra, puis une filière aéronautique à Casablanca. L’Office des Changes chiffre les exportations automobiles 2024 à 157,6 milliards de dirhams, premier poste du pays. Le ministère de l’Industrie décrit aussi des écosystèmes aéronautiques couvrant assemblage, câblage, maintenance et ingénierie. Cela réduit le risque pour un nouvel équipementier : fournisseurs, compétences, douane et donneurs d’ordre sont déjà présents.
La capacité automobile annoncée approche un million de véhicules, mais il s’agit bien d’une capacité industrielle, non de la production annuelle constatée. Cet écart de vocabulaire compte.


Logistique, ports et plateformes d’exportation

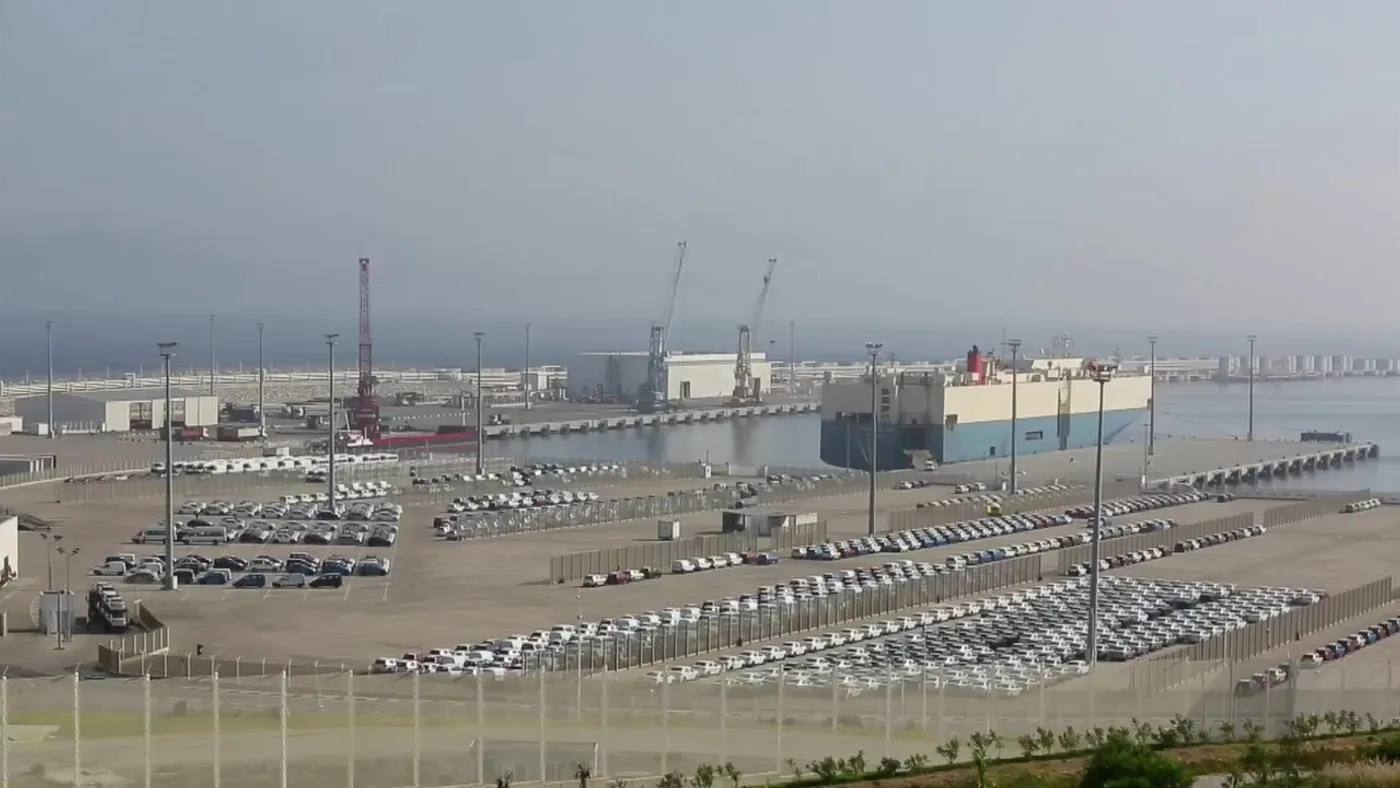
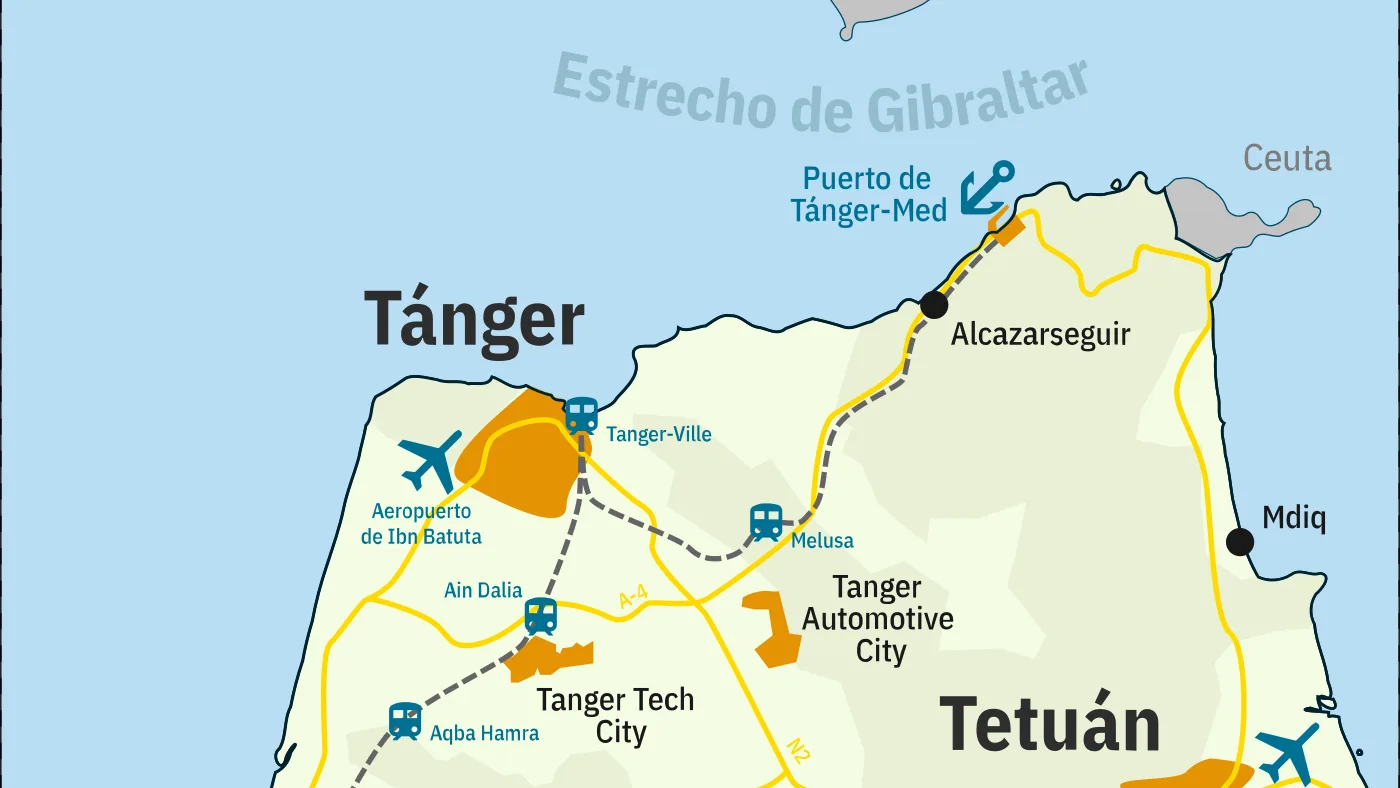
Tanger Med, les zones franches et la proximité du détroit offrent des délais courts vers l’Europe. Le Maroc combine cette façade avec des accords commerciaux et une stratégie africaine portée par banques, télécoms, engrais et liaisons aériennes. L’accès n’est pas automatique à tous les marchés, mais une usine exportatrice peut servir plusieurs régions depuis une même base.
Énergie renouvelable et visibilité réglementaire
Le solaire et l’éolien donnent au Maroc un récit industriel crédible pour les entreprises qui décarbonent leur chaîne. Les grands projets d’hydrogène restent, eux, à des stades inégaux : attribution, étude ou annonce ne signifient pas production commerciale. La faiblesse marocaine demeure le coût de l’énergie importée, auquel s’ajoutent le stress hydrique, le chômage des jeunes et des écarts territoriaux.
Pourquoi l’Algérie reste attractive dans certains secteurs

Réduire l’Algérie à ses hydrocarbures serait une erreur. Le pays possède du gaz, du pétrole, du minerai de fer, du phosphate, une base industrielle, une population nombreuse et un besoin considérable d’équipements. Pour un investisseur dans l’énergie, la pétrochimie, les mines, les matériaux, l’agro-industrie ou la substitution aux importations, le marché algérien peut être plus logique.

La loi algérienne 22-18 a clarifié les régimes d’incitation. L’Agence algérienne de promotion de l’investissement propose trois régimes et une plateforme numérique. L’enjeu n’est donc pas l’absence de réforme, mais sa traduction régulière dans les délais, le foncier, les autorisations, le financement et la capacité à rapatrier dividendes et devises.
Environnement des affaires : l’arbitrage réel des entreprises
Les sociétés ne choisissent pas un drapeau ; elles calculent un projet. Elles regardent la stabilité des règles, le temps de passage portuaire, la disponibilité de fournisseurs, le coût du terrain et de l’énergie, les compétences, les devises et la distance du client.
- Automobile, aéronautique et assemblage exportateur : avantage marocain aujourd’hui grâce aux écosystèmes existants.
- Gaz, pétrochimie, mines et industrie énergivore : avantage potentiel algérien, selon le contrat et l’accès aux intrants.
- Marché intérieur : l’Algérie offre une demande importante ; le Maroc compense par une intégration exportatrice plus poussée.
- Afrique : le réseau entrepreneurial marocain est plus ancien ; l’Algérie peut gagner du terrain avec ses corridors sahariens et la ZLECAf.
Ce que chaque pays doit encore améliorer
L’Algérie gagnerait à stabiliser l’exécution administrative, publier davantage de données sectorielles comparables, fluidifier la logistique et garantir une concurrence prévisible. Le Maroc doit monter en valeur ajoutée, former plus de techniciens et d’ingénieurs, réduire sa dépendance aux composants importés, sécuriser eau et énergie et mieux diffuser l’investissement hors des pôles côtiers.
Perspectives 2026–2030
Le scénario le plus probable n’est pas une victoire totale d’un pays. Le Maroc devrait conserver son avance dans plusieurs filières tournées vers l’Europe si ses projets restent livrés à temps. L’Algérie peut réduire l’écart si les réformes de l’AAPI deviennent des résultats mesurables et si les nouvelles infrastructures minières créent des chaînes locales plutôt que de simples flux de matières premières.
À lire aussi : notre comparaison des infrastructures Maroc–Algérie, l’analyse des deux visions économiques du Maghreb et le dossier sur l’énergie et la souveraineté gazière algériennes.
FAQ
Le Maroc reçoit-il toujours plus d’IDE que l’Algérie ?
Non. Les flux annuels varient fortement. En 2024, le Maroc était devant ; en 2023, l’Algérie avait reçu davantage selon la CNUCED.
Tous les investisseurs préfèrent-ils le Maroc ?
Non. Le Maroc attire actuellement davantage d’investissements industriels diversifiés dans plusieurs secteurs exportateurs. L’Algérie peut être plus attractive pour l’énergie, les mines ou un projet visant son marché intérieur.
Pourquoi les annonces greenfield ne suffisent-elles pas ?
Parce qu’un projet annoncé peut être retardé, réduit ou abandonné. Il faut ensuite observer les décaissements, les usines livrées, l’emploi et les exportations.
Sources principales
À lire aussi

Algérie, énergie et souveraineté : pourquoi le gaz reste un levier stratégique
Le gaz algérien reste un levier stratégique : sécurité énergétique, Europe, souveraineté, recettes publiques et diversification économique.
Lire l’article
Diaspora algérienne : acheter un bien en Algérie depuis l'étranger
Guide éditorial pour la diaspora algérienne : documents, notaire, paiements, achat sur plan et vérifications pour acquérir un bien depuis l’étranger.
Lire l’article
Pourquoi Alger attire encore les investisseurs immobiliers
Capitale, liquidité, diaspora et cadre réglementaire : pourquoi Alger reste un aimant immobilier pour résidents et investisseurs avertis.
Lire l’article